Un comité des fêtes est une association : il suit les obligations de toute association loi 1901 déclarée, puis celles propres à chaque manifestation. Pour chaque fête, ses obligations sont de prévenir la mairie, de demander l’autorisation de buvette, de déclarer la musique diffusée et de s’assurer.
Statut d’association loi 1901 : déclaration, statuts et assemblée
Un comité des fêtes réunit des bénévoles qui animent la vie d’une commune. Son existence légale repose sur la déclaration initiale de l’association, qui s’appuie sur le procès-verbal de la réunion constitutive, les statuts signés et la liste des dirigeants.
La déclaration donne lieu à un récépissé et à un numéro RNA, puis à une publication au Journal officiel des associations. Ce numéro sert ensuite pour ouvrir un compte bancaire ou demander une subvention.
Les statuts fixent le fonctionnement : objet, composition du bureau, règles de vote, conditions de dissolution. Une assemblée générale réunit les adhérents au moins une fois par an, et tout changement de dirigeant ou de statuts se déclare à l’administration.
Tenir la comptabilité et approuver les comptes
Le comité tient une comptabilité de ses recettes (buvette, repas, tombola, subventions) et de ses dépenses. Les comptes sont présentés aux adhérents en assemblée générale, qui les approuve et donne quitus au trésorier.
Quand la commune verse une subvention, elle peut exiger un compte rendu de l’usage des fonds. Au-delà d’un certain montant fixé par la réglementation, une convention avec la collectivité devient obligatoire : le trésorier garde donc les justificatifs de chaque dépense.
La gestion reste désintéressée : les bénéfices d’une fête financent l’objet du comité et ne sont jamais partagés entre les membres.
Fiscalité d’un comité des fêtes : exonérations et limites
Un comité à but non lucratif échappe en principe aux impôts commerciaux. Certaines manifestations de soutien ou de bienfaisance organisées au profit de l’association bénéficient d’une exonération, dans la limite d’un nombre annuel fixé par l’administration fiscale.
Une activité qui ressemble à celle d’une entreprise (vente régulière, prix du marché, publicité) peut faire basculer le comité dans la fiscalité commerciale. Le trésorier compare donc ces règles avec le calendrier de l’année avant de multiplier les soirées payantes.
Déclarer la manifestation et ouvrir une buvette temporaire
Une fête sur la voie publique ou un espace communal se déclare en mairie, avec une demande d’occupation du domaine public. Le maire peut imposer des conditions de circulation, de stationnement et d’horaires.
Le comité qui accueille aussi des manèges d’une fête foraine s’entend avec la mairie sur l’emplacement et sur les contrôles de sécurité des installations.
La vente de boissons exige une autorisation de débit de boissons temporaire, demandée au maire avant la manifestation. Elle est limitée en nombre par an pour une association, et seules les boissons des groupes autorisés se vendent. Le délai de dépôt s’obtient en mairie : mieux vaut déposer la demande dès que la date de la fête est arrêtée.
Pour un vide-greniers, la déclaration préalable en mairie s’accompagne d’un registre des exposants, que l’organisateur tient à disposition des autorités.
Musique, artistes et bénévoles
Diffuser de la musique pendant un bal ou un concert impose de déclarer la manifestation à la Sacem avant la date, puis de régler les droits d’auteur correspondants.
Lors des cérémonies, le comité anime parfois la fête avec la mairie, par exemple un 14 Juillet où l’on chante les paroles de l’hymne national. Cette séquence est gérée par la commune, mais le bal qui suit relève du comité et de sa déclaration.
Pour rémunérer un artiste, une association qui n’organise pas régulièrement des spectacles passe par le Guso, le guichet unique du spectacle occasionnel, qui regroupe les déclarations et le paiement des cotisations.
Les bénévoles ne reçoivent aucune rémunération : un avantage régulier en nature ou en argent risque d’être requalifié en salaire.
Sécurité du public et assurance du comité des fêtes
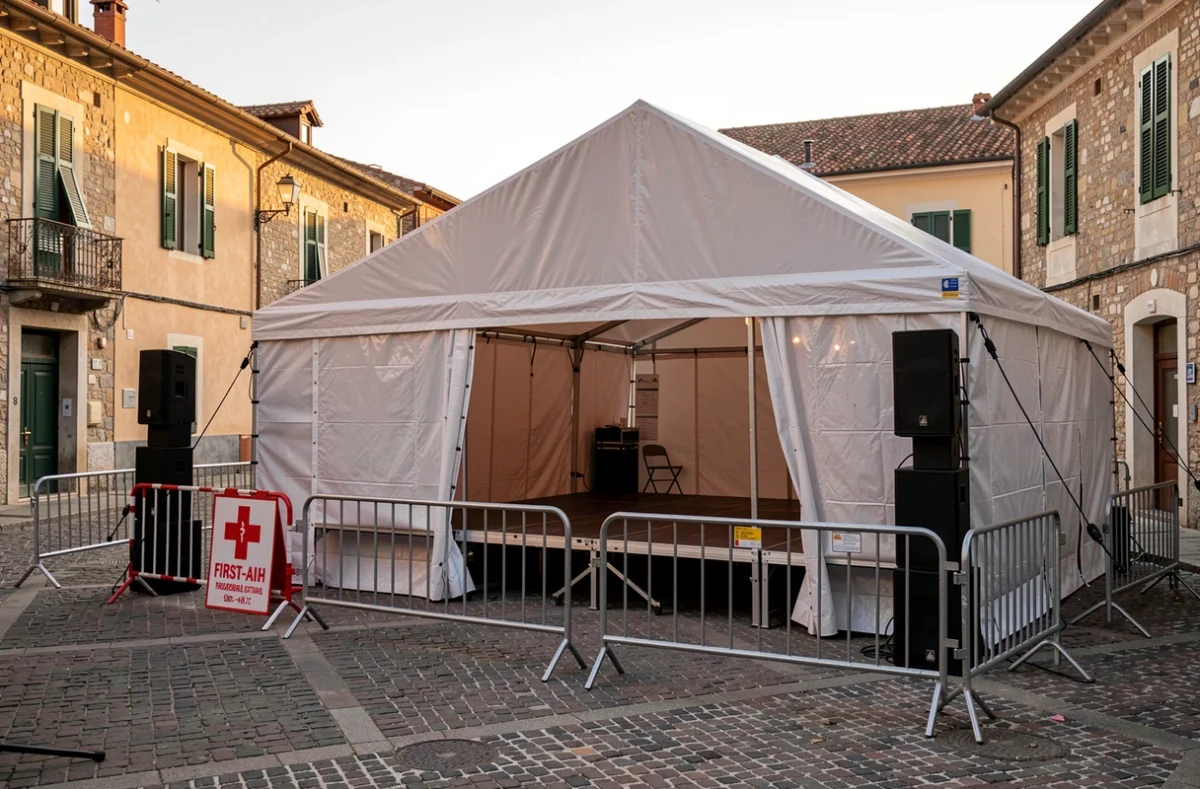
L’organisateur d’une manifestation répond de la sécurité du public. Le comité souscrit une assurance de responsabilité civile et vérifie qu’elle couvre chaque événement prévu, y compris les installations temporaires comme les chapiteaux, les scènes ou les stands.
L’association répond en principe des actes de ses dirigeants accomplis dans leurs fonctions. Un dirigeant peut toutefois être mis en cause personnellement en cas de faute détachable de ses fonctions, d’où l’intérêt de bien connaître la responsabilité du fait d’autrui.
Le maire garde son pouvoir de police : il peut imposer des mesures de sécurité, de secours ou de limitation du public. Les obligations s’additionnent donc entre le comité et la commune, et un échange écrit avec la mairie avant la fête évite les malentendus.
Dissoudre un comité des fêtes
La dissolution est décidée en assemblée générale, selon les règles prévues par les statuts. Elle fait ensuite l’objet d’une déclaration à l’administration, comme toute modification de la vie de l’association.
Les biens restants ne reviennent jamais aux membres : ils sont attribués selon les statuts ou la décision de l’assemblée, à une autre association aux buts proches. Le bureau conserve les comptes et les justificatifs après la clôture.
Un comité qui s’arrête garde donc des obligations après sa dernière fête, et le trésorier ferme le compte bancaire seulement une fois les dettes réglées.